Порядок урегулирования просроченной задолженности граждан, испытывающих затруднения в погашении кредита
27 февраля 2023 г.
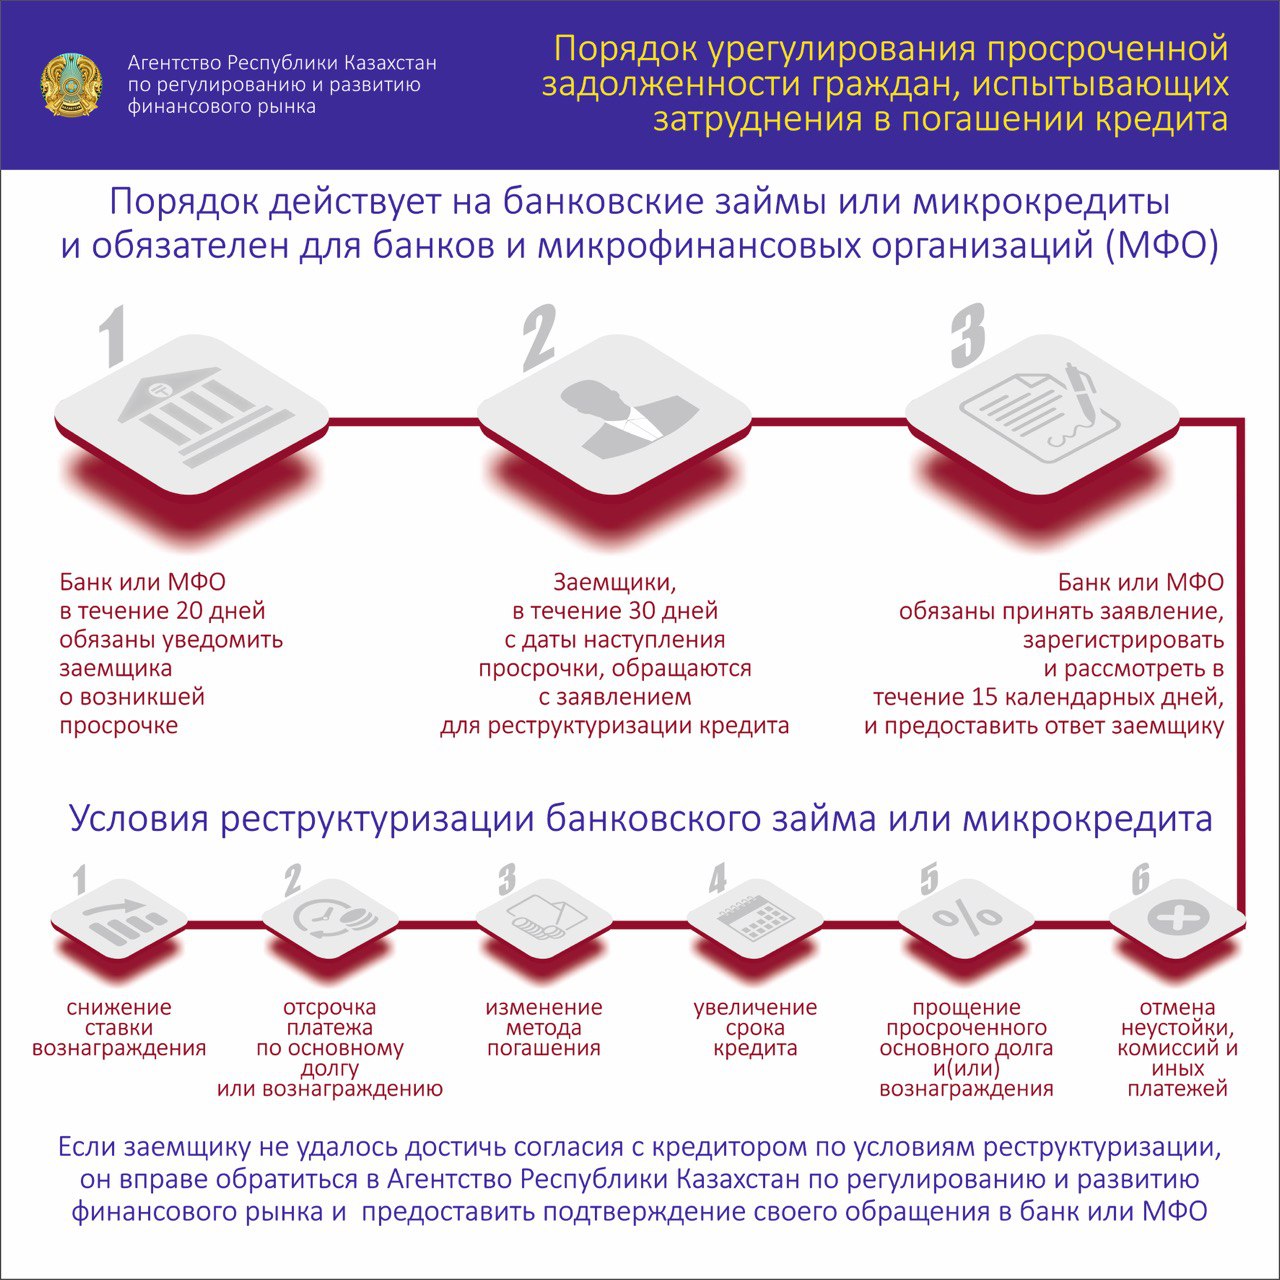
Заёмщик вправе обратиться в Банк в течение 30 календарных дней с даты наступления просрочки исполнения обязательств с письменным заявлением об изменении условий договора, с обязательным указанием причины снижения доходов и приложением подтверждающих документов. Изменение условий договора, в том числе связанных с:
изменением в сторону уменьшения ставки вознаграждения по договору банковского займа;
изменением валюты суммы остатка основного долга по банковскому займу, выданному в иностранной валюте, на национальную валюту;
отсрочкой платежа по основному долгу и (или) вознаграждению;
изменением метода погашения задолженности или очерёдности погашения задолженности, в том числе с погашением основного долга в приоритетном порядке;
изменением срока банковского займа;
прощением просроченного основного долга и (или) вознаграждения, отменой неустойки (штрафа, пени), комиссий и иных платежей, связанных с обслуживанием банковского займа;
самостоятельной реализацией залогодателем недвижимого имущества, являющегося предметом ипотеки, в порядке, предусмотренном статьёй 20-1 Закона Республики Казахстан «Об ипотеке недвижимого имущества»;
представлением отступного взамен исполнения обязательства по договору банковского займа путём передачи банку (организации, осуществляющей отдельные виды банковских операций) залогового имущества;
реализацией недвижимого имущества, являющегося предметом ипотеки, с передачей обязательства по договору банковского займа покупателю.
Банк в течение 15 календарных дней надлежащим образом уведомляет заёмщика о (об):
согласии с предложенными изменениями в условия договора;
своих предложениях по изменению условий договора;
отказе в изменении условий договора с указанием мотивированного обоснования причин такого отказа.
Определены единые основные случаи, при которых заёмщик вправе обратиться с заявлением о внесении изменений в условия договора:
регистрация заёмщика в качестве безработного в органах занятости;
изменение социального статуса заёмщика, а именно отнесение к СУСН, а равно получение статуса СУСН совместно проживающего близкого родственника, супруга (супруги) заёмщика, повлиявшего на снижение среднемесячного дохода;
временная нетрудоспособность заёмщика (более 3 месяцев), связанная с болезнью;
выход заёмщика в отпуск по уходу за ребёнком;
призыв заёмщика на срочную военную службу;
семейные обстоятельства, связанные с болезнью (из числа социально значимых заболеваний) близких родственников, супруга (супруги) заёмщика либо смертью;
обстоятельства, нанёсшие заёмщику материальный ущерб (кража, пожар и т.д.). Заёмщик должен предоставить информацию о текущем финансовом и социальном положении, документально подтвердить факт снижения либо отсутствия доходов, позволяющих исполнять обязательства по договору.
Способы обращения в Банк:
письменное обращение через почтовую связь или на электронную почту;
устное обращение по телефону и при непосредственном посещении клиентом Банка.
Ответственные подразделения
Отдел обработки вызовов: +7 (727) 356-96-60, с мобильного 2468
Отдел мониторинга и анализа: +7 (727) 356-96-68, +7 (727) 356-96-64
Отдел по привлечению клиентов: +7 (727) 356-96-44, +7 (727) 356-96-76, +7 (727) 356-96-05
E-mail: infokz@shinhan.com